

- Pourquoi vendre de l'assurance ne ressemble à aucune autre vente
- Les 5 rendez-vous types et où ils décrochent
- Conduire la découverte sans vendre la peur
- Un rendez-vous prévoyance complet, commenté
- Les 7 objections du métier
- Ce que disent la DDA et le Code des assurances
- Ta routine d'entraînement
- Les limites, honnêtement
- Répéter le rendez-vous de Stéphane avant le tien
- Questions fréquentes
Pourquoi vendre de l'assurance ne ressemble à aucune autre vente
Les méthodes de vente classiques supposent un client qui veut quelque chose. En assurance, le bénéfice de ton contrat, c'est le jour où tout va mal, et personne n'a envie d'y penser un mardi soir. Cinq particularités changent tes rendez-vous.
| Particularité | Ce que ça provoque en rendez-vous |
|---|---|
| Un produit intangible dont le bénéfice est un risque | Le client ne se projette pas. Tant que l'enjeu reste abstrait, ton tarif paraît trop élevé. |
| Un client qui pense déjà être couvert | Mutuelle d'entreprise, assurance de la banque, « la Sécu » : pour lui, le sujet est réglé. |
| Le devoir de conseil structure l'entretien | Mal mené, le recueil des besoins ressemble à un formulaire. Bien mené, c'est ta meilleure découverte. |
| La confiance passe avant l'argumentaire | Le client se méfie de l'intérêt du vendeur. Une phrase trop commerciale et il se ferme. |
| Le conjoint est souvent dans la décision | Prévoyance, emprunteur, épargne : la signature engage le foyer, et l'absent a un droit de veto. |
Obtenir la signature, c'est ce que les closers appellent le closing (voir l'entraînement au closing). En assurance, il se prépare dès la première question : un client qui a formulé lui-même son besoin n'a pas besoin d'être poussé.
Les 5 rendez-vous types et où ils décrochent
Chaque rendez-vous a son propre point de rupture. C'est pour ça qu'on peut être à l'aise sur la mutuelle et perdu sur la prévoyance.
| Rendez-vous | Ce que le client croit venir faire | Où ça décroche | Ce qu'il faut travailler |
|---|---|---|---|
| Bilan de couverture | Vérifier que « tout est en ordre » | Les questions s'enchaînent comme un formulaire, puis tombe une proposition non demandée | Reformuler ses besoins et les faire valider avant toute proposition |
| Prévoyance d'un indépendant | Faire plaisir à son comptable | Tu parles garanties avant de parler de son revenu et de ses charges fixes | Lui faire chiffrer ce qui continue de tomber s'il s'arrête |
| Mutuelle santé | Payer moins cher | La comparaison ligne à ligne tourne à la guerre des prix | Hiérarchiser ses vrais postes de dépenses et arbitrer avec lui |
| Assurance emprunteur | Régler une formalité pour la banque | Il a peur que changer d'assurance complique son prêt | Expliquer le parcours, sans promettre de délai ni d'économie avant l'étude |
| Épargne ou retraite | « On m'a parlé de défiscalisation » | Il n'ose pas dire qu'il ne comprend pas, et ne signe jamais | Vérifier sa compréhension, parler horizon et disponibilité de l'argent |
Dans les cinq cas, ça décroche avant la signature, pendant une découverte trop rapide. D'où l'intérêt de t'entraîner spécifiquement à la découverte. Le déroulé complet d'un rendez-vous est détaillé dans comment réussir un appel commercial.
Conduire la découverte sans vendre la peur
Le piège de la prévoyance : raconter l'artisan tombé de son échelle. Le client sent qu'on joue sur ses émotions, et même s'il signe, il résilie à la première occasion. La bonne découverte reste sur des faits, et c'est le client qui construit l'enjeu.
1. Annonce le cadre
Le recueil des besoins est une obligation : présente-le comme la condition pour bien conseiller. « Je vais vous poser des questions sur votre situation. C'est ce qui me permet de vous proposer quelque chose qui colle, et je note vos besoins pour qu'on les valide ensemble. » Le client comprend pourquoi tu creuses.
2. Les faits d'abord, le risque sous forme de question
Statut, revenus, personnes à charge, crédit, contrats existants : des questions faciles qui installent le rythme. Le risque arrive ensuite, jamais sous forme d'histoire.
« Si vos revenus s'arrêtaient pendant trois mois, qu'est-ce qui continue de tomber chaque mois ? Et aujourd'hui, qu'est-ce qui prendrait le relais, à votre connaissance ? »
3. Laisse-le chiffrer, puis fais valider
Quand le client additionne lui-même son crédit, ses charges et les frais des enfants, le montant est le sien. « Si je résume, ce qui vous inquiète, c'est de ne pas pouvoir tenir le crédit plus de deux mois. C'est bien ça ? » Ce oui vaut plus que tous tes arguments sur les garanties.
4. Accepte le « je n'en ai pas besoin » quand c'est vrai
Un client de 25 ans sans personne à charge ni crédit a peu besoin de prévoyance. Le dire toi-même construit la relation. Et pose tôt la question du décideur : « Vous décidez seul, ou avec votre conjointe ? » Au début, elle est anodine. Après le tarif, elle ressemble à un piège.
Un rendez-vous prévoyance complet, commenté
Contexte : Nadia, agente générale, a rendez-vous par téléphone avec Stéphane, plombier à son compte depuis huit ans, marié, deux enfants, un crédit immobilier. Stéphane a demandé ce rendez-vous lui-même, via le formulaire de l'agence, parce que son expert-comptable lui a conseillé de « regarder la prévoyance ». Objectif du rendez-vous : des besoins validés et un deuxième rendez-vous avec son épouse.
Nadia : [Cadre] Bonjour Stéphane, Nadia Benali, agente générale. Comme convenu, on a trente minutes. Je vais d'abord vous poser des questions sur votre situation, je note vos besoins et on les valide ensemble. Je ne vous proposerai rien aujourd'hui si ça ne colle pas. Ça vous va ?
Stéphane : Oui. Mais je vous préviens, c'est mon comptable qui insiste. Moi, je pense que la Sécu suffit.
Nadia : [Accueillir] C'est justement ce qu'on va vérifier, avec vos chiffres à vous. Aujourd'hui, qu'est-ce qui sort chaque mois, quoi qu'il arrive ?
Stéphane : Le crédit de la maison, 1 100 €. Le crédit du camion, 400. Et le reste, la vie normale.
Nadia : [Faire chiffrer] Et si demain vous ne pouviez plus monter sur un chantier pendant trois mois, qu'est-ce qui continue de tomber ?
Stéphane : Tout. Les crédits, l'URSSAF, l'assurance du camion… Ma femme travaille, mais à mi-temps.
Nadia : Et à votre connaissance, qu'est-ce qui prendrait le relais pendant ces trois mois ?
Stéphane : Les indemnités de la Sécu, non ?
Nadia : Il y en a, oui. Vous savez à peu près combien vous toucheriez par jour ?
Stéphane : Aucune idée, honnêtement.
Nadia : On le calculera ensemble à partir de votre revenu déclaré, c'est la base de tout. [Reformuler] Si je résume : vous avez 1 500 € de crédits par mois, votre activité s'arrête si vous vous arrêtez, et vous ne savez pas ce qui couvrirait l'écart. Ce qui vous inquiéterait le plus, c'est de ne pas tenir les crédits. C'est bien ça ?
Stéphane : C'est ça. Le crédit de la maison, surtout. Enfin… en huit ans, je ne me suis jamais arrêté. Je ne suis pas sûr que ça vaille le coup.
Nadia : Tant mieux, vraiment. Et le jour où ça arrive, avec votre épargne, vous tenez combien de temps ?
Stéphane : Deux mois. Peut-être trois en serrant.
Nadia : Donc la question, c'est ce qui se passe au quatrième mois. C'est ça qu'on chiffrera, pas le reste.
Nadia : [Décideur] Une décision comme celle-là, vous la prenez seul ou avec votre épouse ?
Stéphane : Avec elle, forcément. C'est elle qui gère les comptes.
Nadia : Alors je vous propose ceci : je prépare le calcul de ce que la Sécu vous verserait et de l'écart à couvrir, et on se revoit tous les trois, avec deux options chiffrées. Quel soir votre épouse est disponible cette semaine ?
Stéphane : Jeudi, après 18 h. Mais si c'est 200 € par mois, je vous dis tout de suite que ce sera non.
Nadia : [Objection anticipée] Vous avez raison de fixer une limite. Quel montant vous paraîtrait raisonnable pour protéger 1 500 € de crédits ?
Stéphane : Je ne sais pas… Pas plus de 80, 100 € par mois.
Nadia : Noté. Je vous montrerai ce qu'on couvre dans cette enveloppe, et ce qu'on laisse de côté. Jeudi 18 h 30 avec votre épouse, c'est confirmé.
Les choix de Nadia qui font avancer le rendez-vous :
- Le cadre annonce le recueil des besoins comme un service, pas comme un formulaire : c'est l'esprit de la DDA dit avec des mots de client.
- « La Sécu suffit » n'est jamais contredit. Nadia fait constater à Stéphane qu'il ne connaît pas le montant, ce qui est bien plus fort qu'un argument.
- Le « je ne me suis jamais arrêté » revient après la reformulation : Nadia ne le conteste pas, elle le ramène à un chiffre (deux mois d'épargne) qui déplace la question.
- Aucune histoire d'accident, aucun tarif. Le besoin validé (« tenir le crédit de la maison ») vient de lui, avec ses montants.
- Le conjoint est traité avant le prix, au moment où la question est anodine.
- L'objection prix est retournée en enveloppe : Stéphane fixe lui-même un budget, et le deuxième rendez-vous devient un arbitrage, pas une négociation.
Rejouer ce rendez-vous face à un prospect IA →
Rejoue ta découverte prévoyance ce soir, pas devant le client demain
Décris ton offre et ton client, par exemple un artisan TNS persuadé que la Sécu suffit. Le prospect IA répond à voix haute, élude, objecte, puis tu reçois un débrief sur ton écoute, ton pitch, tes objections et ton closing.
Lancer ma première simulation →Premier appel offert (10 min max) avec son feedback, sans carte bancaire. Ensuite à partir de 19 €/mois, sans engagement.
Les 7 objections du métier, et la bonne direction
Pour chacune, le réflexe qui fait perdre le client et la direction à pratiquer. Toutes les méthodes sont dans la gestion des objections.
« J'ai déjà une mutuelle par mon employeur »
Réflexe à éviter : critiquer les contrats d'entreprise. Pour les soins, il a peut-être raison.
Direction : valide, puis sépare santé et prévoyance. « Vos soins sont couverts, c'est vrai. Ce qu'on regarde, c'est ce que deviennent les revenus du foyer si vous vous arrêtez longtemps. Vous savez ce que prévoit votre contrat collectif en cas d'arrêt ? » S'il ne sait pas, lisez-le ensemble : un client qui constate lui-même un trou de garantie n'a pas besoin d'être convaincu.
« Je suis jeune, j'en ai pas besoin »
Réflexe à éviter : enchaîner les scénarios d'accident.
Direction : ramène la question à ses engagements. « Quelqu'un dépend de vos revenus ? Vous avez un crédit, un projet proche ? » Si c'est non partout, note-le. Si c'est oui, il vient de trouver la raison lui-même.
« Je vais comparer sur internet »
Réflexe à éviter : dénigrer les comparateurs ou baisser ton tarif pour couper court.
Direction : encourage-le et donne-lui la grille. « Comparez, vous avez raison. Regardez aussi les exclusions, les délais de carence et de franchise, les plafonds et la définition de l'invalidité. » Puis fixe une date pour regarder ses résultats ensemble.
« C'est trop cher pour ce que c'est »
Réflexe à éviter : retirer des garanties en silence pour faire tomber le prix.
Direction : le mot important est « ce que c'est » : il ne voit pas ce qu'il achète. Reviens au besoin validé. « Vous m'avez dit que vous ne tiendriez pas deux mois sans revenu. Ce contrat couvre exactement ça. Si on baisse la cotisation, voilà ce qu'on retire. » D'autres approches dans répondre à « c'est trop cher ».
« Ma banque m'a déjà proposé l'assurance de prêt »
Réflexe à éviter : attaquer la banque ou promettre une économie avant d'avoir vu le dossier.
Direction : informe sans dramatiser. Il peut choisir une autre assurance à garanties équivalentes et changer en cours de prêt, et depuis la loi Lemoine il n'a plus de questionnaire de santé à remplir si la part assurée ne dépasse pas 200 000 € et que le prêt se termine avant ses 60 ans (article L113-2-1 du Code des assurances). La phrase qui rassure : « Votre banque ne peut pas refuser un contrat qui offre les mêmes garanties, et c'est à nous de lui envoyer le dossier. » Compare ensuite garanties et coût sur toute la durée. Si tu es courtier en crédit, la page entraînement à la vente pour courtier traite ce rendez-vous côté intermédiaire.
« J'en parle à mon conjoint »
Réflexe à éviter : insister pour signer tout de suite.
Direction : « Bien sûr, ça concerne le foyer. Qu'est-ce que vous allez lui dire, vous ? » Sa réponse montre ce qui le fait hésiter. Propose ensuite un rendez-vous à deux, daté. Même logique que pour un associé : répondre à « j'en parle à mon conjoint » ou à mon associé.
« Rappelez-moi plus tard »
Réflexe à éviter : « D'accord, je vous rappelle la semaine prochaine », sans date ni raison.
Direction : typique de l'appel de suivi après devis. « Pas de souci. Qu'est-ce qui doit se passer d'ici là pour que vous puissiez décider ? » S'il y a une vraie raison, fixe un créneau. Sinon, tu viens de trouver l'hésitation réelle. Même mécanique que l'objection « je vais réfléchir ».
Pour des variantes que tu n'as pas encore rencontrées, essaie le générateur d'objections commerciales gratuit.
Ce que disent la DDA et le Code des assurances
La directive sur la distribution d'assurances (DDA, directive UE 2016/97), transposée en droit français et appliquée depuis le 1er octobre 2018, a fait du recueil des besoins le cœur du rendez-vous. Voici les textes qui touchent directement la conduite de tes entretiens. Ce n'est pas un conseil juridique : ton réseau ou ton service conformité restent la référence.
- L'immatriculation. Un intermédiaire (agent général, courtier, mandataire) doit être immatriculé au registre de l'ORIAS pour distribuer de l'assurance (article L512-1 du Code des assurances). Le client peut le vérifier sur orias.fr : ton numéro a sa place sur ta carte et dans ta signature d'email.
- Le recueil des besoins par écrit. Avant la conclusion de tout contrat, le distributeur précise par écrit les exigences et les besoins du client, sur la base des informations obtenues auprès de lui, et lui fournit une information objective sur le produit (article L521-4 du Code des assurances).
- La formation continue. Les distributeurs concernés suivent au moins quinze heures de formation ou de développement professionnels par an (article R512-13-1 du Code des assurances).
- L'appel en vue de conclure un contrat. Quand un assureur ou un intermédiaire appelle un client pour conclure un contrat, il indique sans équivoque dès le début le but commercial de l'appel, le nom de l'assureur, son identité et son lien avec l'assureur, informe le client de l'enregistrement, et conserve deux ans les communications antérieures à la conclusion (article L112-2-2 du Code des assurances, version en vigueur depuis le 11 août 2026).
- Le démarchage téléphonique des particuliers. Depuis le 11 août 2026, il est interdit de démarcher par téléphone un consommateur qui n'a pas exprimé préalablement son consentement, sauf sollicitation dans le cadre d'un contrat en cours et en rapport avec son objet (article L223-1 du Code de la consommation).
- L'assurance emprunteur. Le prêteur ne peut refuser un autre contrat présentant un niveau de garantie équivalent (article L313-30 du Code de la consommation), et l'emprunteur peut résilier son contrat à tout moment depuis la loi Lemoine (article L113-12-2 du Code des assurances).
Ce que ça change à l'oral : tu annonces ton statut et le but de l'appel dès la première phrase, tu fais valider les besoins avant toute proposition, et tu ne promets ni économie ni délai avant l'étude. Un simulateur ne remplace pas la formation réglementaire, ne délivre aucune attestation et ne vérifie pas la conformité de ce que tu dis au client.
Ta routine d'entraînement, prospects IA compris
Trois séances de vingt minutes par semaine, chacune sur un seul moment du rendez-vous : c'est la répétition du même moment qui crée le réflexe. Le principe est détaillé dans le jeu de rôle de vente.
| Séance | Moment travaillé | Niveau | Contrainte de sortie |
|---|---|---|---|
| Lundi | Découverte d'un bilan de couverture | Moyen | Le client chiffre lui-même son enjeu |
| Mercredi | L'objection ratée la semaine dernière | Difficile | Tu trouves la vraie raison au lieu d'argumenter |
| Vendredi | Tarif et prochaine étape | Difficile | Tu annonces le montant sans te justifier et tu repars avec une date |
Quatre prospects IA à configurer
Dans le simulateur, tu renseignes ton offre (tes garanties principales en langage client, tes fourchettes de tarif), ta cible et les objections que tu entends, puis tu décris le client.
Prévoyance TNS : « Artisan plombier de 42 ans, TNS, marié, deux enfants, un crédit immobilier, sans prévoyance. Pense que la Sécu suffit, se méfie des assureurs. »
Emprunteur : « Cadre de 34 ans, compromis signé avec son conjoint. A accepté l'assurance de la banque sans la lire, craint que changer retarde le prêt. »
Mutuelle : « Infirmier de 26 ans, veut la mutuelle la moins chère, te lit les tarifs d'un comparateur pendant l'appel. »
Retraite : « Couple de commerçants de 55 ans, veulent préparer la retraite mais ont peur de bloquer leur argent. Un seul des deux est présent. »
Commence en niveau Facile, puis monte jusqu'à Difficile. Sur la formule Solo Starter, un appel dure 7 minutes au maximum : parfait pour une séquence, trop court pour un bilan complet, où Solo Pro est plus confortable. Le déroulé d'une simulation est expliqué sur le simulateur d'appel de vente.
Les limites, honnêtement
- L'IA ne connaît ni tes contrats ni la réglementation. C'est toi qui renseignes ton offre, et le débrief juge ta conduite du rendez-vous, pas l'adéquation du contrat proposé.
- Cold call : attention au cadre légal. Le mode cold call existe, mais depuis le 11 août 2026 appeler un particulier sans son consentement préalable est interdit. Entraîne-toi surtout à rappeler un lead ou à prospecter des professionnels, voir le simulateur d'appel à froid et la méthode du cold call, de l'accroche au rendez-vous.
- Pas d'intégration à tes outils. ClosR ne se branche ni sur ton CRM ni sur ton outil de devis, et n'analyse pas tes vrais rendez-vous. Pour une agence, un cabinet ou un réseau qui veut faire répéter les mêmes situations à tous ses conseillers, avec un classement, c'est ClosR Équipe.
- Pas de regard humain sur ta stratégie. Un inspecteur ou un formateur qui connaît ton marché verra ce qu'un débrief généré par une IA ne voit pas.
Répéter le rendez-vous de Stéphane avant le tien
Une formation DDA t'apprend ce que le recueil des besoins doit contenir. Elle ne te fait pas dire vingt fois « et à votre connaissance, qu'est-ce qui prendrait le relais ? » à un artisan qui répond « la Sécu, non ? ». Sur ClosR, tu colles l'un des quatre profils ci-dessus, tu choisis l'appel découverte en Moyen et tu mènes le rendez-vous à voix haute. Le prospect IA élude, sort « je ne me suis jamais arrêté » ou « ma mutuelle d'entreprise suffit » si tu l'as écrit comme situation de départ.
Après l'appel, tu demandes le feedback : il note ton écoute et ta façon de traiter les objections, et cite la phrase où tu as parlé garanties avant d'avoir fait chiffrer l'enjeu. Il ne juge pas l'adéquation du contrat, c'est ton rôle. Premier appel offert, puis Solo Starter 19 €, Solo Pro 59 € ou Solo Max 119 € par mois, sans engagement.
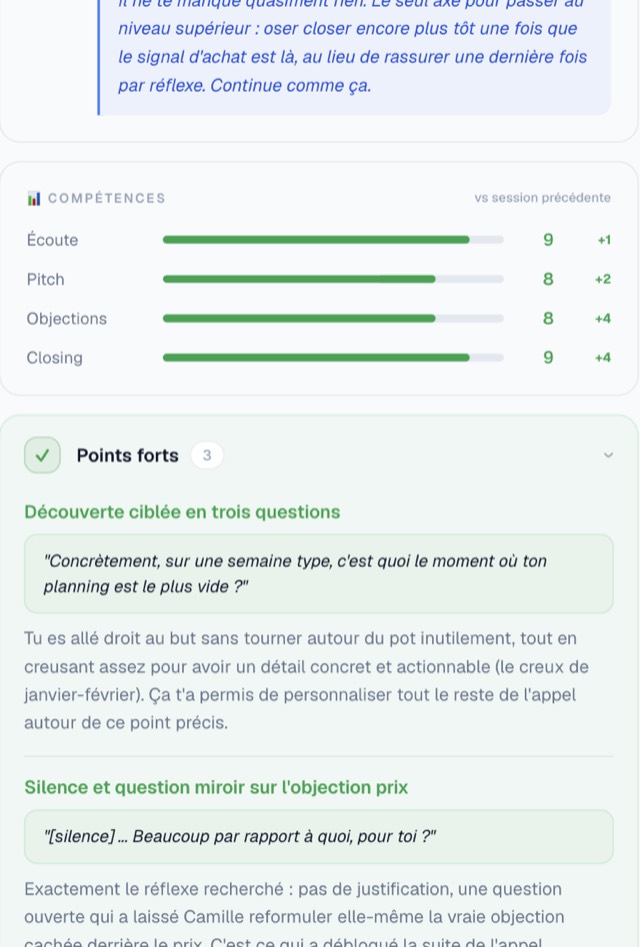
Ton prochain « j'ai déjà une mutuelle », traite-le d'abord ici
Configure ton offre et ton client type, mène le rendez-vous à voix haute, et sache quel passage retravailler.
Lancer ma première simulation →Premier appel offert (10 min max) avec son feedback, sans carte bancaire. Ensuite à partir de 19 €/mois, sans engagement.
Pour aller plus loin
Script de prospection téléphonique : 5 modèles
5 scripts B2B mot pour mot, objections et prise de rendez-vous.
Métier procheEntraînement vente courtier
Crédit immobilier, honoraires et mandat.
ObjectionsGestion des objections
Toutes les méthodes au même endroit.
DécouvertePréparer un appel découverte
Répéter la découverte de ton prochain rendez-vous.
HubEntraînement commercial
S'entraîner aux appels de vente, par métier.
Pour aller plus loin : argumenter avec la méthode CAP · MuchBetter.ai ou ClosR · répondre à « ça ne marchera pas pour moi » · démarchage téléphonique : la loi de 2026.
Questions fréquentes
Quelles sont les objections les plus fréquentes en assurance ?
« J'ai déjà une mutuelle par mon employeur », « je suis jeune, je n'en ai pas besoin », « je vais comparer sur internet », « c'est trop cher pour ce que c'est », « ma banque m'a déjà proposé l'assurance de prêt », « j'en parle à mon conjoint » et « rappelez-moi plus tard ». Presque toutes se traitent par une question sur la situation réelle du client plutôt que par un argument sur le contrat.
Comment vendre de la prévoyance sans faire peur au client ?
En remplaçant les histoires d'accident par des questions sur ses chiffres : qu'est-ce qui continue de tomber chaque mois si ses revenus s'arrêtent trois mois ? C'est le client qui construit l'enjeu avec ses propres montants. Tu reformules, il valide, et le besoin que tu notes par écrit est le sien.
Que change la DDA dans un rendez-vous commercial en assurance ?
Depuis le 1er octobre 2018, le distributeur doit préciser par écrit les exigences et les besoins du client avant toute conclusion de contrat, et lui donner une information objective sur le produit (article L521-4 du Code des assurances). À l'oral, ça veut dire une vraie découverte, des besoins reformulés et validés par le client, puis une proposition qui s'y rattache point par point.
Que faire quand le client veut en parler à son conjoint ?
Le prendre au sérieux : en prévoyance, en emprunteur ou en épargne, la décision engage souvent le foyer. Anticipe-le à la prise de rendez-vous en demandant si le conjoint sera présent. Sinon, demande au client ce qu'il va lui dire, puis fixe un rendez-vous à deux avec une date précise.
Peut-on encore prospecter des particuliers par téléphone en assurance ?
Depuis le 11 août 2026, il est interdit d'appeler un consommateur à des fins commerciales sans son consentement préalable, sauf pour un contrat en cours et en rapport avec son objet (article L223-1 du Code de la consommation). Les appels restent possibles vers des personnes qui l'ont demandé (formulaire, rappel) et vers les clients existants, avec les mentions de l'article L112-2-2 du Code des assurances en début d'appel.
Un simulateur remplace-t-il la formation obligatoire des distributeurs d'assurance ?
Non. Le Code des assurances impose aux distributeurs concernés au moins quinze heures de formation ou de développement professionnels continus par an (article R512-13-1). Un simulateur d'appels de vente sert à pratiquer la conduite de tes rendez-vous : il ne délivre aucune attestation et ne vérifie pas la conformité de ce que tu dis.
Le prospect IA peut-il jouer un client en assurance ?
Oui. Tu décris ton offre (garanties en langage client, fourchettes de cotisation) et ton client type, par exemple un artisan persuadé que la Sécu suffit, puis tu choisis appel découverte, appel de vente ou cold call pour rappeler un lead. Tu peux aussi écrire la situation à travailler, comme « le client me dit que sa mutuelle d'entreprise suffit ».
Quel outil choisir pour s'entraîner aux rendez-vous commerciaux en assurance ?
En assurance, les rendez-vous se perdent pendant la découverte, face à un client qui se croit couvert. Cherche un outil où ce client ne te donne pas ses chiffres spontanément et où tu peux le décrire toi-même (« artisan TNS, pense que la Sécu suffit »). C'est ce que permet ClosR, à voix haute et en français, avec un feedback par compétence qui te dit si tu as fait chiffrer l'enjeu ou si tu as récité des garanties. Premier appel offert, puis 19 à 119 € par mois sans engagement ; ClosR Équipe pour une agence ou un réseau.